Soru–yanıt
Dolu ve fırtına panele zarar verirse ne olur?
Fırtına, dolu ve kar ağırlığı klozlarının yangın sigortasındaki kapsamı ve ek teminat gereken durumlar.
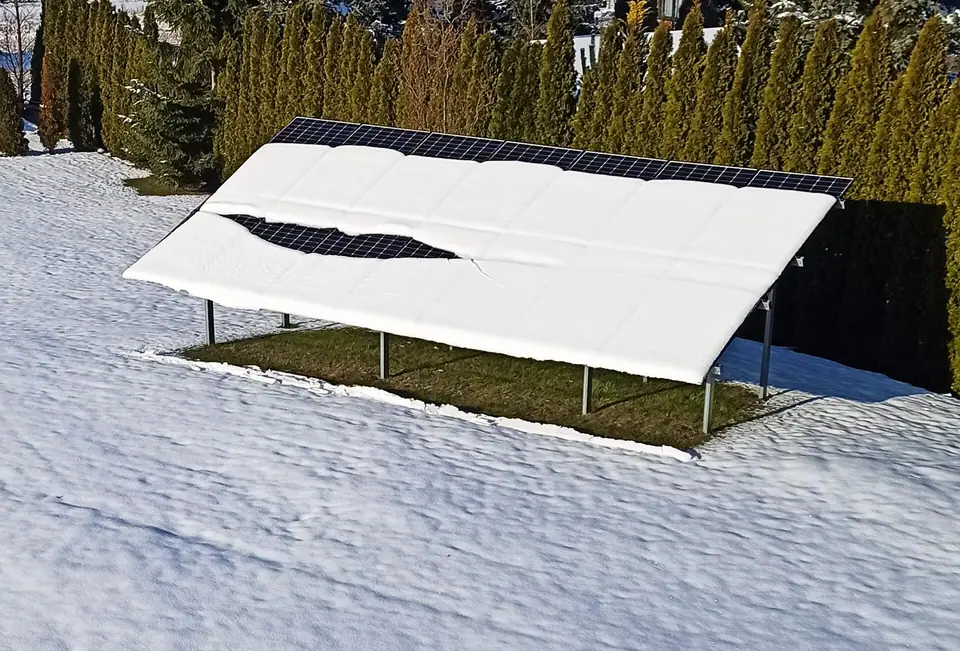
Dolu ya da fırtına panele zarar verdiğinde tazminat alıp almayacağınız, poliçenize hangi ek teminatların eklendiğine bağlıdır. Yangın Sigortası Genel Şartları fırtına ve kar ağırlığını temel teminatın dışında sayar ve bunları ancak ek sözleşmeyle, ilgili klozlara göre kapsama alır (A.3.2). Fırtına Klozu eklenmişse, yağmur, kar ya da dolu ile birlikte olsun olmasın 7 boforu aşan rüzgârın ve bu rüzgârın savurduğu cisimlerin çarpmasının doğrudan zararları karşılanır. Fırtınasız dolu için yangın şartlarında ayrı bir kloz yoktur; elektronik cihaz sigortasında ise dolu istisnalar arasında sayılmaz. Kesin kapsam poliçedeki özel şartlarla belirlenir.
Yangın poliçesinde temel teminat ve ek teminat ayrımı
Yangın sigortasının temel teminatı yangın, yıldırım, infilak ve bunların sonucu oluşan duman, buhar ve hararetin doğrudan zararlarıdır (A.1). Genel şartlar, bir grup riski “ek sözleşmeyle teminata alınabilir” diye ayrı sayar (A.3.2):
- Kar ağırlığı
- Sel ve su baskını
- Yer kayması
- Fırtına
- Dahili su
- Duman
- Kara, deniz ve hava taşıtı çarpması
- Kötü niyetli hareketler
Bu hallerin neden olduğu yangın ve infilak zararları ise ek sözleşme olmasa da teminattadır. Deprem, terör ve grev-kargaşalık ise ayrı bir grupta yer alır ve yangın ile infilak zararları dahil tüm zararları ek sözleşme yapılmadıkça teminat dışındadır (A.3.1). Her klozun sonunda aynı not bulunur: teminat, sigorta ettirenin klozla ilgili sorulara verdiği yazılı ve imzalı cevaplara dayanılarak verilir.
Fırtına Klozu neyi kapsar?
Kloz, fırtınayı ölçülebilir bir eşikle tanımlar: 10 metre yükseklikte hızı saniyede 17,1 metreyi (7 bofor) aşan rüzgâr. Teminata eklenen zararlar iki türlüdür:
- Yağmur, kar ya da dolu ile birlikte olsun olmasın, yalnızca fırtınanın sigortalı şeylerde doğrudan yol açtığı zararlar.
- Fırtına sırasında rüzgârın sürüklediği ya da attığı şeylerin çarpması sonucu doğrudan oluşan zararlar.
Klozun teminat dışı bıraktığı tek özel hal, denizlerin, çay, dere ya da kanalların, fırtına dahil herhangi bir nedenle kabararak verdiği zararlardır. Bu tür su zararları ayrı bir kloz olan Sel veya Su Baskını Klozu’nun konusudur.
Çatı GES açısından ikinci madde özellikle önemlidir: komşu çatıdan kopan bir levhanın ya da savrulan bir cismin panele çarpması, panelin kendisi rüzgârla sökülmese bile, fırtına sırasında olduysa klozun bu maddesinin tarif ettiği durumdur.
Kar Ağırlığı Klozu ve “açıktaki şeyler” istisnası
Kar Ağırlığı Klozu iki tür zararı teminata ekler: yoğun kar yağışından sonra çatıda biriken kar veya buzun ağırlığı, kayması ya da düşmesiyle bina ve içindeki şeylerde doğrudan oluşan zararlar; ve kar ağırlığıyla çatıda oluşan hasar yüzünden bina içindeki sigortalı şeylerde kar, dolu ya da yağmurun yol açtığı ıslanma.
Klozun iki istisnası vardır. Birincisi, çatıda kar ağırlığından doğan bir hasar olmadan kar, dolu, yağmur ya da eriyen karın içeri sızmasıdır. İkincisi, “açıktaki şeylerde meydana gelecek zararlar”dır. Çatı üzerindeki panellerin bu ifade karşısında nasıl değerlendirileceği genel şartlarda ayrıca açıklanmaz. Bu yüzden panellerin ve taşıyıcı sistemin poliçede bina tesisatı olarak mı yoksa ayrı bir kalem olarak mı yer aldığını sigortacıyla yazılı olarak netleştirmek gerekir.
Elektronik cihaz sigortası neyi ekler?
Elektronik Cihaz Sigortaları Genel Şartları farklı bir mantıkla yazılmıştır: poliçe ekindeki cetvelde yazılı cihazların önceden bilinmeyen ani ve beklenmedik her türlü nedenle uğradığı hasarı kapsar ve sonra istisnaları sayar (md. 1). Sayılan nedenler arasında “deprem hariç fırtına, sel, seylap, yer kayması, toprak çökmesi gibi tabii afetler” ile “istisna edilmeyen diğer haller” de vardır. Dolu, 2. ve 3. maddelerde sayılan istisnalar arasında yer almaz.
İstisnalar arasında ise GES için şu ikisi öne çıkar: normal kullanımdan doğan aşınma ve yıpranma ile atmosferik koşulların yol açtığı tedrici bozulmalar (md. 3/e) ve sigortanın başında bilinen kusurlar (md. 3/g). Yani yıllar içinde oluşan yüzey aşınması değil, ani bir hasar teminatın konusudur. Deprem de aksine sözleşme yoksa bu poliçede teminat dışıdır (md. 2/c).
Somut senaryolar
| Olay | Yangın poliçesi (genel şartlar) | Elektronik cihaz poliçesi |
|---|---|---|
| 7 boforu aşan rüzgâr panelleri söktü | Fırtına Klozu eklenmişse teminatta | Fırtına sayılan tabii afetler arasında |
| Fırtınada savrulan levha panele çarptı | Fırtına Klozu eklenmişse teminatta | Ani ve beklenmedik hasar |
| Fırtınasız dolu panel camını kırdı | Ayrı bir kloz yok; poliçeyle teyit edilmeli | Dolu istisnalar arasında sayılmaz |
| Biriken kar panelleri ve taşıyıcıyı ezdi | Kar Ağırlığı Klozu; açıktaki şeyler istisnasına dikkat | Cetvelde yazılı cihazlar için ani hasar |
| Panel yüzeyi yıllar içinde aşındı | Konu değil | Tedrici bozulma teminat dışı (md. 3/e) |
Sigorta, hasarın parasal sonucunu karşılar; hasarın oluşma olasılığını ise kurulum belirler. Taşıyıcının çatıya sabitlenme biçimi, rüzgâr yükünün projede hesaba katılması ve kar yükünün çatı taşıyıcısı tarafından karşılanıp karşılanmadığı, proje aşamasında kurulumcuya sorulması gereken sorulardır. Bu soruların yazılı cevabı, klozlardaki beyan sorularını yanıtlarken de işinize yarar.
Kış koşullarının üretime etkisi ayrı bir konudur ve kışın üretim düşer mi sayfasında anlatılır.
Hasar sonrası yükümlülükler
Genel şartlar hasar anında tesis sahibine şu yükümlülükleri yükler:
- Rizikonun gerçekleştiğini öğrendikten sonra en geç beş iş günü içinde sigortacıya bildirmek (yangın B.1.1); elektronik cihaz poliçesinde süre beş gündür (md. 11/a).
- Zararı önlemek ve azaltmak için gerekli kurtarma ve koruma önlemlerini almak (B.1.2). Bu önlemlerin masrafları, faydasız kalsa bile sigortacı tarafından ödenir (B.2).
- Zorunlu haller dışında hasar yerinde değişiklik yapmamak (B.1.4) ve sigortacının incelemesine izin vermek.
Elektronik cihaz poliçesinde, sigortacı ihbardan sonra yedi gün içinde eksper göndermezse sigortalı hasarlı kısmın onarımına başlayabilir (md. 11).
Ne yapmalı?
- Mevcut poliçenizde Fırtına ve Kar Ağırlığı klozlarının olup olmadığını kontrol edin.
- Dolu için ayrı bir özel şart olup olmadığını sigortacıya yazılı sorun.
- Panellerin ve taşıyıcının poliçede hangi kalem altında yer aldığını ve sigorta bedelini netleştirin.
- İnverter ve paneller için elektronik cihaz teminatını değerlendirin; karşılaştırma için GES sigortası rehberine bakın.
- Taşıyıcı seçiminde çatı tipine uygun sistemi tercih edin: eğimli çatı montajı.
Kaynaklar
Sık sorulan sorular
Standart yangın poliçem fırtına hasarını karşılar mı?
Yangın Sigortası Genel Şartları’na göre fırtına ve kar ağırlığı temel teminatın dışındadır; ancak ek sözleşmeyle ve ilgili klozlara göre teminata eklenebilir. Bu hallerin yol açtığı yangın ve infilak zararları ise ek sözleşme olmadan da teminattadır.
Fırtına klozunda fırtına nasıl tanımlanıyor?
Kloz, 10 metre yükseklikte hızı saniyede 17,1 metreyi, yani 7 boforu aşan rüzgârları fırtına sayar. Yağmur, kar ya da dolu ile birlikte olsun olmasın bu rüzgârın ve sürüklediği cisimlerin çarpmasının doğrudan zararları teminata eklenir.
Fırtına olmadan yağan dolu panelimi kırarsa ne olur?
Yangın sigortası genel şartlarında doluya ayrılmış bir kloz yoktur; fırtına klozu doluyu ancak fırtınayla birlikte olduğu durumda anar. Elektronik cihaz sigortası genel şartlarında ise dolu istisnalar arasında sayılmaz. Kapsamı poliçenizin özel şartlarından teyit edin.
Kar ağırlığı klozu çatıdaki panelleri kapsar mı?
Kloz, çatıda biriken kar veya buzun ağırlığı, kayması ya da düşmesiyle binada ve içindeki şeylerde doğrudan oluşan zararları kapsar. Açıktaki şeylerde meydana gelen zararlar ise teminat dışında sayılır; panellerin nasıl değerlendirileceğini poliçede netleştirin.